dスマホローン ドコモのアプリローンでキャッシング・お借入れ
- 4.5
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
急な出費が出たとき、申込みのために店舗へ行ったり、書類をまとめて郵送したりする時間が取れないことがあります。私が dスマホローン ドコモのアプリローンでキャッシング・お借入れを実際に使って感じたのは、ローンをスマートフォン上で進めたい人に向けて、手続きの入口から借入れ、返済までを一つの流れにまとめた金融アプリだということです。ドコモの回線契約がない人も申込みの対象になるため、ドコモユーザー専用の補助アプリとして考えるより、スマホ中心でお金の手続きを進めたい人向けの選択肢として見るほうが実態に近いです。
もちろん、ローンは便利さだけで選ぶものではありません。借りる金額、返済の見通し、審査や契約に必要な確認を落ち着いて進められるかが重要です。このアプリは、金融カテゴリの中でも「移動せずに手続きを進められること」に価値があります。一方で、通信状態やスマートフォンの操作環境に左右される場面があるため、誰にでも無条件で向くわけではありません。ここでは、接続環境が体験にどう影響するかを中心に、使いやすさと注意点を率直にまとめます。
スマホだけで進める流れと、通信が必要になる場面
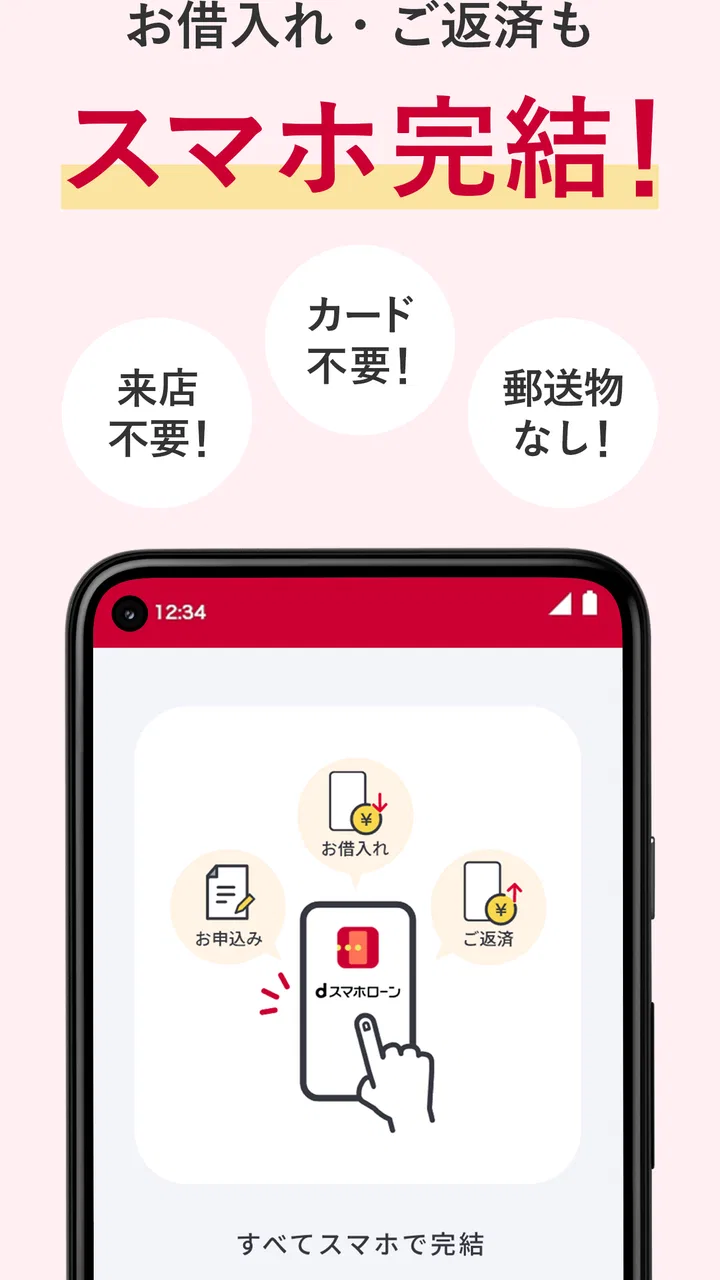
このサービスの大きな特徴は、申込みから借入れ、返済までをスマートフォンで完結させる考え方です。私にとって便利だったのは、ローンの相談や申込みを始めるために、まず営業時間や店舗の場所を気にしなくてよい点でした。仕事の休憩中、自宅で家計を確認したあと、あるいは外出先で予定外の支出に気づいたときなど、スマートフォンを手元に置いて手続きを検討できます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ただし、「スマホで完結する」という言葉から、いつでもどこでも同じように進むと考えるのは少し危険です。申込み画面の表示、本人確認に関わる操作、入力内容の送信、借入れや返済に関する確認など、重要な場面では安定した通信が必要になります。地下や移動中、電波が弱い建物内では、画面の読み込みが遅れたり、入力後の進行が不安定になったりする可能性があります。私は、急いでいるときほど通信環境のよい場所で進めるほうが安心だと感じました。
特に注意したいのは、申込み途中でアプリを閉じたり、通信が切れたりした場合です。入力内容がどこまで保存されるかを自分で判断できないため、途中まで進んだからといって、すぐに画面を離れる使い方は避けたいところです。必要な情報を手元に準備し、時間に余裕があるときに一気に確認するほうが、やり直しの不安を減らせます。これは派手な機能ではありませんが、ローンアプリを使ううえでかなり実用的なコツです。
通信量を気にする人は、申込みや契約確認をモバイルデータ通信だけで急いで行うより、安定したWi-Fi環境で進める方法を検討するとよいでしょう。ただし、公共のWi-Fiで金融情報を入力するのは、周囲の視線や接続先の安全性を考えるとおすすめしにくいです。私は自宅など、自分が接続先を把握でき、落ち着いて画面を確認できる環境を選びます。通信の節約よりも、入力ミスや確認漏れを防ぐことを優先したいサービスです。
外出先で使うなら、急ぐ前の準備が大切
現実的な利用場面として、帰宅途中に家電の故障に気づき、修理や買い替えの費用をどうするか検討するケースを想像してみてください。電車内で申込みを始めること自体はスマホ向きですが、トンネルや駅の切り替わりで通信が不安定になると、確認画面を落ち着いて読めません。私はこのような状況なら、まず必要な金額と返済に回せる金額をメモし、帰宅後に通信が安定した場所で操作します。
反対に、すでに利用を検討していて、必要な本人情報や確認事項を整理できている人なら、店舗へ行くより短い時間で取りかかれる可能性があります。ドコモの回線契約がない人も申込みを検討できる点は、キャリア変更や格安SIMの利用者にとって見逃しにくい部分です。ドコモのサービスだからドコモ回線が必須だろうと思い込んでいる人は、そこだけで候補から外さないほうがよいでしょう。
一方、スマートフォンの小さな画面で契約条件を読むのが苦手な人には、便利さがそのまま安心につながるとは限りません。金利や返済日、利用条件などを流し読みしてしまうなら、画面を大きく表示できる環境や、内容を確認しやすい時間を確保したほうがよいです。アプリは手続きを近づけてくれますが、判断そのものを代わりにしてくれるわけではありません。
通信が途切れたときに慌てないための考え方
金融手続きで一番避けたいのは、通信エラーが出た直後に何度も送信ボタンを押してしまうことです。画面が止まって見えても、処理が進んでいる可能性を自分で判断できない場合があります。私は、まず画面の表示を確認し、アプリを連続操作せず、通信状態を整えてから再確認するようにします。申込みや借入れに関する操作は、通常の買い物アプリより慎重に扱うべきです。
アプリが反応しないときは、電波のよい場所へ移動し、端末の通信状態を確認してから再度開くという順番が現実的です。端末の電池が少ない状態も避けたいところです。途中で電源が切れると、手続きの状況を確認するために余計な時間がかかります。外出先で利用するなら、充電残量と通信状態を先に見ておく。この二つだけでも、急いでいるときの失敗を減らせます。
ここで大切なのは、接続が不安定な場面を「アプリの使いにくさ」と一括りにしないことです。スマホ完結型のサービスは、店舗型の手続きと違って、通信、端末、入力操作を自分で管理します。その自由さが便利な一方、トラブル時の初動も自分で考えなければなりません。サポートへ確認する必要が生じた場合に備え、エラー画面や操作した時刻を記録しておくのも、状況を伝えやすくする実用的な方法です。
ただし、私はこのアプリに「通信が切れても必ず途中から再開できる」と期待する使い方はしません。そうした安心を前提に、移動中や電波の弱い場所で重要な操作を進めるのは避けるべきです。通信が安定した場所で、入力と確認を一度ずつ丁寧に行うことが、このサービスを安全に使う基本だと思います。
データ通信を意識した使い方と、金融アプリとしての判断
アプリ自体は無料で利用を始められますが、無料であることと、借入れに費用がかからないことは別です。ローンを検討するときは、アプリの価格ではなく、契約後の条件や返済総額を確認する必要があります。私は、申込みボタンを押す前に、借りる理由、必要額、いつ返せるかを紙やメモに書き出します。画面の流れがスムーズでも、この準備を省くと借入れの判断が軽くなりやすいからです。
通信量の面では、文字入力や画面確認が中心になる操作なら、動画アプリのような大きなデータ消費を想定する必要はありません。ただし、通信量を節約したいからといって、公共ネットワークや不明な接続先を優先するのは本末転倒です。金融情報を扱う以上、私は速度よりも接続先の信頼性、周囲から画面を見られないこと、端末のロックが有効になっていることを重視します。
また、家族や同僚の端末を借りて手続きをする使い方も、私は避けたいです。スマートフォン完結型の利点は自分の端末で進められることにありますが、その分、端末の管理が重要になります。画面通知が他人に見える場所、端末を共有している環境、入力履歴が残る可能性のある端末では、落ち着いて確認できません。自分専用の端末で、プライバシーを確保できる場所を選ぶのが基本です。
通常のカードローンや店舗相談と比べたとき
従来型のカードローンと比べると、このアプリの魅力は手続きの場所を選びやすいことです。店舗へ出向く必要を減らしたい人、書類のやり取りをスマートフォン中心にまとめたい人には、流れが分かりやすく感じられます。特に、ドコモの回線契約を持っていない人も申込みを検討できるため、通信会社の契約状況だけで利用候補を狭めなくてよい点は実用的です。
一方、店舗相談には、疑問をその場で人に聞きながら進められる安心があります。ローンそのものが初めてで、返済条件の読み方や契約上の注意点に不安がある人は、アプリの手軽さより対面または相談窓口のほうが合う場合があります。私は、操作が簡単そうだからという理由だけで選ばず、「自分で条件を読んで判断できるか」を基準にすることをすすめます。
銀行アプリの融資機能と比べる場合も、単純に速さや知名度だけで決めるべきではありません。普段使っている金融サービスに収入や支出をまとめている人なら、既存の銀行側で返済計画を管理しやすいことがあります。逆に、スマホで申込みから返済までの流れを一つに寄せたい人には、このアプリの設計が合いやすいです。比較するときは、借入れのしやすさだけでなく、返済を忘れず管理できるかまで見てください。
向いている人、慎重に考えたほうがよい人
私が向いていると感じるのは、急な支出があっても返済時期と金額を具体的に考えられ、店舗へ行くよりスマートフォンで手続きを進めたい人です。ドコモ回線を契約していない人でも検討できるため、回線の種類を理由にアプリ型のローンを諦めていた人にも候補になります。自宅の安定した通信環境で、契約内容を一項目ずつ確認できる人なら、サービスの利便性を生かしやすいでしょう。
反対に、毎月の返済に無理がある人、借入れの目的や返済時期が曖昧な人にはすすめにくいです。スマホで短時間に進められることは、判断の負担を軽くする反面、借りる行為を簡単に感じさせる面もあります。通信が不安定な場所で急いで操作しがちな人、契約条件を読むのが苦手な人、誰かに説明してもらわないと不安な人は、別の相談しやすい方法を先に検討したほうがよいと思います。
アプリの成熟度を判断する材料として、公開後の利用状況も参考になります。2022年6月22日にリリースされ、現在のバージョンは2.2.0です。ストアでは平均4.5の評価があり、評価数はおよそ6500件、レビュー数はおよそ770件、インストール数は10万以上となっています。これらは使う人がいることを示す目安にはなりますが、評価だけで自分の審査結果や使い勝手まで決まるわけではありません。
開発元はNTT DOCOMOで、対象年齢は3歳以上です。ただし、年齢表示はアプリの利用対象を示すもので、ローン契約を誰でも結べるという意味ではありません。実際に利用を考える際は、申込み画面で求められる条件や確認事項を読み、自分が責任を持って返済できるかを判断する必要があります。ここを曖昧にしたまま、評価の高さや無料表示だけを見て始めるのは避けたいです。
接続環境まで含めた最終的な評価
私の結論は、dスマホローンは「ローンの検討から返済までをスマートフォン中心で進めたい人」にとって、使い道のはっきりした金融アプリです。ドコモの回線契約がなくても申込みを検討できること、店舗へ行かずに手続きを始めやすいこと、借入れと返済まで同じスマホ上の流れで扱えることが、日常の忙しさと相性のよい部分です。
ただし、評価の中心に置くべきなのは、申込みが簡単そうに見えることではありません。安定した通信環境を確保できるか、契約条件を自分で確認できるか、返済を家計に無理なく組み込めるか。この三点が揃って初めて、アプリの便利さがメリットになります。通信が途切れやすい移動中や、周囲に画面を見られる場所で急いで操作する使い方は、私はおすすめしません。
使うなら、まず借入れの目的と返済計画を決め、自宅など落ち着いた場所でアプリを開き、入力内容を見直しながら進めるのがよいでしょう。途中で画面が止まったときは連続操作を避け、通信状態を整えてから状況を確認します。これだけでも、スマホ完結型の便利さと、金融手続きに必要な慎重さを両立しやすくなります。
短時間で借りられる可能性だけを求める人より、手続きを自分で管理し、返済まで責任を持って見通せる人に向くサービスです。私は、通信環境と家計の準備を整えたうえで使うなら、日常の移動や店舗へ行きにくい生活に合う選択肢だと感じました。逆に、判断を誰かに支えてほしい人や返済計画が立っていない人は、便利さより相談しやすさを優先するべきです。
dスマホローン ドコモのアプリローンでキャッシング・お借入れに関するよくある質問
01dスマホローンとはどのようなサービスですか?
dスマホローンは、NTTドコモが提供するスマートフォン向けのローンサービスです。専用アプリやWeb画面から申し込み、審査後に契約や借り入れの手続きを進められます。来店せずに手続きを完了しやすい点が特徴ですが、利用には審査があり、申込者の年齢、収入、信用情報などによって希望どおり利用できない場合があります。
02申し込みにはどのような条件や本人確認書類が必要ですか?
申し込みには、年齢や安定した収入など、サービスが定める利用条件を満たす必要があります。本人確認では、運転免許証、マイナンバーカードなどの公的証明書の提出を求められることがあります。必要書類や対応条件は変更される可能性があるため、アプリ内の案内を確認してください。ドコモ回線の契約状況だけで利用可否が決まるわけではありません。
03申し込みから借り入れまで、どのくらい時間がかかりますか?
申し込み後の審査時間や借り入れ可能になるまでの時間は、申込内容、本人確認の状況、審査の混雑などによって異なります。手続きがオンラインで進むため、店舗に行かず申し込める一方、必ず即日で借り入れできるとは限りません。急いでいる場合でも、審査結果や振込処理の時間を考慮し、余裕を持って申し込むことをおすすめします。
04金利や借入限度額、返済方法について注意する点はありますか?
適用金利や借入限度額は、審査結果や契約内容によって決まります。表示される金利だけで判断せず、借入額、返済回数、毎月の返済額、最終的な総返済額を確認することが重要です。返済方法や引き落とし日、追加返済の可否も契約前に確認してください。無理のない返済計画を立て、必要以上の借り入れは避けましょう。
05アプリの利用や個人情報の管理で気を付けることは何ですか?
ローンの申し込みや契約では、本人確認情報、勤務先、収入、口座情報など重要な個人情報を扱います。アプリは公式ストアから入手し、提供元が正しいことを確認してからインストールしてください。スマートフォンには画面ロックや生体認証を設定し、暗証番号やログイン情報を他人に伝えないことも大切です。利用規約、プライバシーポリシー、返済に関する案内を事前に確認しましょう。
メリット
- ドコモ回線がなくても申し込める場合がある
- 来店不要で借入れまでオンライン完結できる
- 契約後はスマホから借入残高を確認しやすい
- 少額から必要な分だけ借りられる
- 返済日や利用状況をアプリで管理しやすい
デメリット
- 審査があり、申込者によっては利用できない
- 借入額や金利は審査結果によって異なる
- 借りすぎると毎月の返済負担が増える
- 申込時に本人確認書類などの提出が必要
- 通信環境やメンテナンス中は手続きできない場合がある

dスマホローン ドコモのアプリローンでキャッシング・お借入れ
ギャラリー